
El precio del queso sigue disparándose, pero la escasa oferta exportable limita el comercio de proteínas.
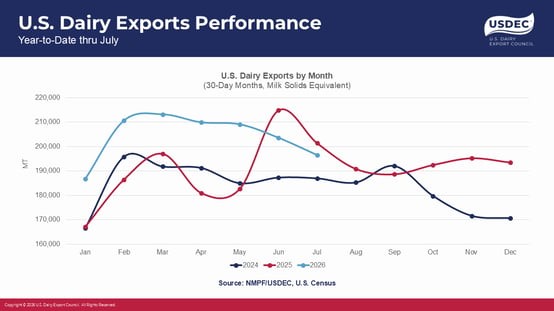
Las exportaciones de productos lácteos estadounidenses cayeron por segundo mes consecutivo en julio, con resultados mixtos por categoría. Si bien productos como el queso y la grasa de mantequilla extendieron sus rachas de crecimiento, la escasez de oferta exportable de proteínas lácteas siguió limitando la participación de Estados Unidos en los mercados de concentrado de proteína de suero (WPC con bajo y alto contenido proteico) y leche desnatada en polvo (NFDM/SMP).
Las exportaciones estadounidenses cayeron un 5% en términos de equivalente de sólidos lácteos (MSE) en comparación con julio del año anterior. El valor de las exportaciones interanuales aumentó un 16%, hasta alcanzar los 984 millones de dólares. Las cifras de julio sitúan el volumen de exportaciones de MSE acumulado en lo que va del año en un 9% y su valor en un 12%.
El queso prolonga el crecimiento
En el lado positivo, los envíos de queso de EE. UU. continuaron disparándose. Las exportaciones de julio aumentaron un 25 % hasta alcanzar las 65 256 TM, un nuevo máximo mensual. Todos los principales destinos registraron incrementos de dos dígitos: México +28 % (+4914 TM); Corea del Sur +34 % (+2052 TM); Australia +59 % (+2006 TM); Sudamérica +70 % (+1553 TM). Los mercados más pequeños experimentaron un crecimiento similar.
Las exportaciones a los Emiratos Árabes Unidos registraron la mayor caída interanual en julio (-86%, -427 TM), pero los proveedores estadounidenses siguen buscando mercados alternativos, principalmente a través de Arabia Saudita. Un aumento interanual del 89% (+713 TM) en las exportaciones a Arabia Saudita contribuyó a que las exportaciones de queso a Oriente Medio aumentaran un 19% (+327 TM).
La mantequilla tropieza
En general, las exportaciones estadounidenses de grasa butírica (mantequilla y grasa láctea anhidra o AMF) aumentaron por vigésimo sexto mes consecutivo, pero el crecimiento se desaceleró drásticamente hasta solo un +1% (+166 TM). El incremento se debió exclusivamente al aumento de las exportaciones de AMF (+23%, +873 TM). Las exportaciones de mantequilla interanuales cayeron por primera vez desde mayo de 2024: -8% (-706 TM).
Una de las razones de la desaceleración es que estamos empezando a superar los mejores resultados del año anterior. De mayor importancia es que la oferta mundial de mantequilla ha estado aumentando durante algunos meses, y la ventaja de precios de EE. UU. se ha atenuado. En 2025, los precios elevados y la extrema escasez de mantequilla en Europa impulsaron el movimiento atípico de volumen estadounidense hacia la UE; por ejemplo, los Países Bajos compraron casi 6000 TM a lo largo del año, incluyendo 1245 TM en julio de 2025. En contraste, los Países Bajos promediaron menos de 80 TM anuales en compras de mantequilla estadounidense durante la década anterior a 2025 y no importaron mantequilla en julio de 2026. Es improbable que se repita el desempeño de 2025 en Europa bajo las condiciones actuales del mercado.
Aunque muchos mercados clave con potencial para el crecimiento de la grasa butírica siguieron mostrando resultados prometedores en julio (incluidos Oriente Medio/Norte de África y México), es probable que el crecimiento interanual de la grasa butírica sea más difícil hasta finales de año.
El suero seco impulsa el suero bajo en proteínas.
Las exportaciones interanuales de suero de leche bajo en proteínas aumentaron un 19 % (+8419 TM), mientras que los envíos de suero de leche en polvo se mantuvieron en niveles altísimos. La categoría de suero de leche bajo en proteínas comprende tres códigos HS: suero de leche en polvo, concentrado de proteína de suero (WPC) bajo en proteínas y suero de leche modificado. Las exportaciones estadounidenses de WPC bajo en proteínas han tenido dificultades durante todo el año, ya que los procesadores optaron por producir productos con mayor contenido proteico (WPC80+) para satisfacer la demanda aparentemente insaciable de EE. UU. y del mundo (véase el análisis comercial semestral de USDEC aquí ). Las exportaciones interanuales de WPC bajo en proteínas cayeron un 28 % en julio (-3719 TM). (E incluso con los fabricantes priorizando la producción de suero de leche con alto contenido proteico, la fuerte demanda estadounidense está limitando de manera similar las exportaciones estadounidenses de WPC80+, que cayeron un 11 % (-774 TM) en julio y un 19 % en lo que va del año).
Sin embargo, el suero de leche en polvo sigue encaminado a superar fácilmente un récord anual de hace 15 años. Los envíos interanuales de suero de leche en polvo en EE. UU. se dispararon un 76 % en julio (+12 328 TM), y los envíos acumulados en lo que va del año aumentaron en más del 50 % (más de 120 000 TM). En julio, las exportaciones interanuales a China se duplicaron (+6042 TM); los envíos a Canadá aumentaron un 353 % (+4171 TM); y las exportaciones a Japón se dispararon un 508 % (+971 TM).
Problemas de NFDM/SMP
Los precios elevados y la baja oferta exportable siguen afectando a la leche desnatada en polvo (LFP/SMP). Las exportaciones cayeron un 19 % (-11 325 TM) en julio. En Estados Unidos, el desempeño depende de la oferta y de precios desfavorables. Como lo demuestran los resultados de la subasta Global Dairy Trade de esta semana (donde los precios de la SMP subieron un 5,3 % hasta alcanzar su nivel más alto en cuatro años), la demanda mundial de SMP es actualmente fuerte.
Fuente: https://www.usdec.org/
