El volumen de exportaciones de MSE en el tercer trimestre fue el mayor de la historia.
En septiembre, las exportaciones de productos lácteos estadounidenses aumentaron un 10 % interanual en términos de equivalente de sólidos lácteos (MSE), impulsadas por la sólida demanda mundial. Este incremento elevó el crecimiento acumulado del año en medio punto porcentual, hasta superar ligeramente el 7 %, manteniendo el volumen en niveles récord a falta de tan solo un trimestre para finalizar el año.
El valor de las exportaciones este año ha sido aún más impresionante. En septiembre, por primera vez, los proveedores estadounidenses exportaron productos lácteos por un valor superior a los mil millones de dólares en un solo mes. El valor de septiembre aumentó un 29%, elevando el total acumulado del año a 8.180 millones de dólares y prácticamente garantizando que el total anual superará los 10.000 millones de dólares por primera vez.
Trimestralmente, el período de julio a septiembre de 2026 fue el mejor tercer trimestre de la historia para Estados Unidos. El volumen de MSE y el valor de las exportaciones de productos lácteos estadounidenses superaron el máximo anterior registrado entre julio y septiembre de 2022; por un margen estrecho en el caso del volumen de MSE, pero con una amplia ventaja en términos de valor.
Siga leyendo para obtener más información sobre algunas áreas clave que hemos estado observando.
Incluso con el telón de fondo de la guerra, las exportaciones a Oriente Medio aumentan.
Los datos comerciales de los tres primeros trimestres mostraron que, si bien las hostilidades en curso en Oriente Medio crearon obstáculos para las exportaciones de productos lácteos estadounidenses a la región, no lograron detener los envíos de queso y grasa de mantequilla (nuestros dos principales productos en Oriente Medio) ni frenar el crecimiento general de las exportaciones estadounidenses.
Las exportaciones estadounidenses de grasa de mantequilla a Oriente Medio aumentaron un 381 % en el primer trimestre (que incluyó el primer mes de combates y el cierre inicial del estrecho de Ormuz), un 330 % en el segundo trimestre y un 46 % en el tercer trimestre; todos ellos incrementos significativos. Las exportaciones estadounidenses de queso a Oriente Medio cayeron un 26 % en el primer trimestre (incluido un 21 % en los dos primeros meses, antes de que surgieran problemas en la cadena de suministro), para luego aumentar un 19 % en el segundo trimestre y un 5 % en el tercero.
Si bien esas cifras generales son bastante sólidas, ocultan las complejas maniobras de la cadena de suministro necesarias para continuar realizando envíos a la región.
Las exportaciones estadounidenses de queso y grasa de mantequilla a Bahréin y los Emiratos Árabes Unidos se estancaron con el inicio de las hostilidades. Los envíos totales de queso estadounidense a los Emiratos Árabes Unidos y Bahréin cayeron un 70 % (-4084 TM) en el segundo y tercer trimestre. Sin embargo, estas ventas no se perdieron por completo, ya que el producto se redirigió a través de otras regiones, principalmente Arabia Saudita, donde las exportaciones estadounidenses crecieron un 91 % (+5553 TM) y compensaron la caída.
El impacto en la grasa butírica fue algo diferente. Al comienzo de la guerra, Bahréin se estaba convirtiendo en un mercado floreciente para la grasa butírica estadounidense. Durante los cinco meses previos a febrero, el país fue el cuarto mayor mercado de grasa butírica de EE. UU., con compras de 5181 toneladas métricas, frente a poco más de 27 toneladas métricas el año anterior. Posteriormente, los envíos estadounidenses cayeron a cero durante los cinco meses siguientes.
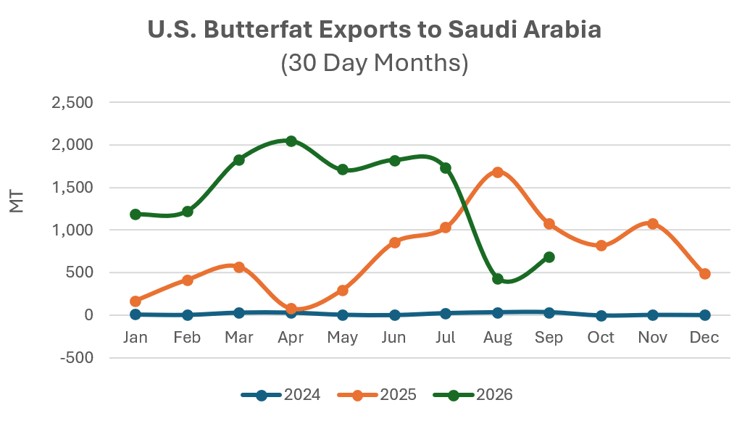
Al igual que el queso, la grasa de la mantequilla se desvió a través de Arabia Saudita. Las exportaciones estadounidenses de grasa de la mantequilla a Arabia Saudita aumentaron un 222 % (+6428 toneladas métricas) durante los cinco meses hasta julio, los mismos meses en los que no se registraron envíos a Bahréin.
Tras la reanudación del tráfico de buques portacontenedores a través del estrecho de Ormuz este verano, los envíos directos a Bahréin se reanudaron en el tercer trimestre. Los proveedores estadounidenses exportaron 2742 toneladas métricas de grasa butírica a Bahréin en agosto y septiembre, frente a cero el año anterior. Estados Unidos experimentó una disminución interanual proporcional en sus exportaciones a Arabia Saudí durante el tercer trimestre: -63 % (-2528 toneladas métricas).
En resumen: vendedores y compradores han implementado soluciones alternativas en la cadena de suministro, y al final, puede que no sean los problemas en la cadena de suministro los que limiten el crecimiento de las exportaciones de productos lácteos estadounidenses a la región, sino los efectos más amplios de la guerra. El Fondo Monetario Internacional, por ejemplo, proyecta una caída del PIB de entre el -3 % y el -17 % este año para los países que bordean el Golfo Pérsico, y los desafíos económicos se ven agravados por el aumento de la inflación.
Las fuertes ventas de suero de leche bajo en proteínas impulsan las exportaciones de productos lácteos de EE. UU.
El suero de leche bajo en proteínas ha sido un punto fuerte constante para las exportaciones estadounidenses en 2026. Los envíos bajo el código HS 0404.10 mostraron una tendencia alcista constante a lo largo del año, con una demanda estable de China que proporcionó una base sólida y una demanda creciente en otros mercados que impulsó el aumento. Durante los primeros nueve meses del año, los exportadores estadounidenses enviaron casi 470.000 toneladas métricas de suero de leche bajo en proteínas al extranjero bajo el código 0404.10, un 20 % más que durante el mismo período del año anterior. La dinámica es clara: el interés mundial por las proteínas y sus derivados sigue siendo fuerte y los compradores buscan una buena relación calidad-precio.
China sigue siendo el mayor comprador de suero de leche bajo en proteínas de EE. UU., con un aumento del 10 % en las exportaciones (+16.732 TM) en lo que va del año. Sin embargo, gran parte de este incremento refleja aumentos interanuales drásticos en comparación con los bajos datos del segundo trimestre del año pasado, cuando la fluctuación de la política comercial interrumpió los envíos, más que una nueva ola de demanda. Desde entonces, los volúmenes se han estabilizado y se han mantenido estables durante varios meses, lo que convierte a China en un pilar para las exportaciones estadounidenses en lugar de un motor de crecimiento.
El verdadero impulso provino de otros mercados. Tras mantenerse por debajo de los volúmenes de 2025 durante la mayor parte del año, las exportaciones al sudeste asiático repuntaron significativamente en el tercer trimestre (+47%, +13 202 TM). Con los precios mundiales del suero de leche de alto contenido proteico en máximos históricos, es posible que los importadores busquen fuentes de proteína más asequibles en cualquier formato disponible. Es probable que la misma dinámica se aplique en Japón (+98%, +3050 TM) y Corea (+126%, +3489 TM), donde la demanda también se disparó en el tercer trimestre.
Canadá también se ha convertido en una fuente creciente de demanda de concentrados de proteína de suero enviados bajo el Capítulo 04. Las exportaciones han superado ampliamente las del año pasado desde enero, acelerándose notablemente en el tercer trimestre (+217%, +14 664 TM). En los últimos tres años, los envíos estadounidenses a Canadá generalmente oscilaban entre 2000 y 3000 TM mensuales. Desde enero, los volúmenes han superado consistentemente las 5000 TM mensuales, llegando a alcanzar las 7000 TM cada mes en el tercer trimestre.
De cara a finales de año y 2027, la demanda mundial de ingredientes lácteos debería seguir impulsando las exportaciones de suero de leche bajo en proteínas. Si bien el aumento del precio del suero de leche en polvo podría reducir algunas de las ventas más oportunistas, una base de clientes diversificada en Asia y Norteamérica ofrece a los exportadores estadounidenses más oportunidades de venta y disminuye el riesgo de que una desaceleración en cualquier mercado en particular frene el impulso.
Persisten las perspectivas difíciles para la leche en polvo.
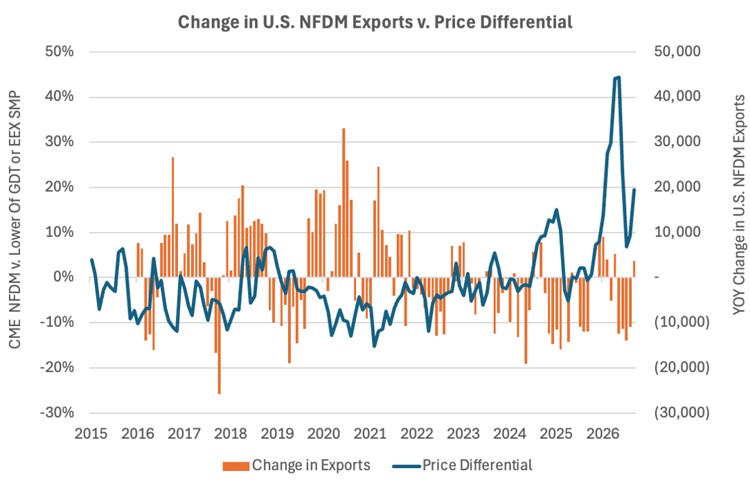
Víctimas de la escasez de suministro y de precios excesivamente altos, los envíos de leche en polvo de EE. UU. se mantuvieron estancados durante la mayor parte del año. Si bien el desempeño fue irregular durante el primer tercio del año, los volúmenes disminuyeron drásticamente entre mayo y agosto, cuando los precios en EE. UU. alcanzaron niveles excesivamente altos en comparación con los productos de Europa y Oceanía. Durante los primeros nueve meses del año, las exportaciones acumuladas de leche desnatada en polvo (LFP) cayeron un 6 %, hasta apenas 467 000 toneladas métricas, el volumen más bajo para este período desde 2017.
Los envíos de leche en polvo en EE. UU. mostraron un repunte alentador en septiembre (+7%, +3677 TM). Sin embargo, creemos que probablemente se trató de un aumento temporal, ya que los compradores aprovecharon la caída de precios durante el verano, cuando los precios se estabilizaron brevemente entre sus dos repuntes. Desde entonces, los precios han vuelto a subir y, a pesar del aumento en las cotizaciones globales de la leche en polvo descremada, los precios en EE. UU. siguen siendo excesivamente altos en comparación con los de sus competidores internacionales.
A largo plazo, el mercado estadounidense debe volver a alinearse con los valores globales. Aproximadamente el 70 % de la leche en polvo producida en Estados Unidos se destina al mercado internacional, y los precios nacionales deben mantenerse en consonancia con los valores internacionales para evitar que este importante canal de distribución se agote. La leche en polvo es generalmente un producto básico con bajos costos de cambio para los compradores, y la historia ha demostrado claramente que cuando los precios estadounidenses se desfasan con respecto a los de otros proveedores, las exportaciones se resienten. Sin embargo, una mayor paridad de precios probablemente sea suficiente para impulsar las exportaciones a largo plazo.
A medida que la demanda de proteínas sigue desviando los sólidos desnatados de la planta de secado hacia otros usos, es probable que la oferta de leche en polvo siga siendo limitada. Con una cantidad limitada de producto para distribuir, prevemos que los exportadores priorizarán la demanda de compradores nacionales e internacionales cercanos, como los de México y Centroamérica. De hecho, durante el tercer trimestre, si bien las exportaciones totales de leche en polvo disminuyeron un 13%, las exportaciones a México crecieron un 4%.
Esta decisión tendrá diversas consecuencias para el mercado. En primer lugar, implica que los exportadores probablemente desaprovecharán oportunidades en otros mercados críticos y competitivos, como el sudeste asiático. Es probable que los vendedores más interesados de Europa y Oceanía ocupen rápidamente estos nichos comerciales. En segundo lugar, sugiere que la producción de leche en polvo se inclinará hacia la leche desnatada en polvo (LFP) y se alejará de la leche desnatada en polvo (LDP). Esta dinámica ya se está manifestando, ya que la producción de LDP en lo que va del año creció un 10%, mientras que la de LDP cayó un 21%.
La leche en polvo debe seguir siendo un componente fundamental de las exportaciones estadounidenses. Sin embargo, incluso si los precios se moderan, la escasez de suministros probablemente representará un obstáculo constante para el crecimiento de las exportaciones de este producto.
Fuente: https://blog.usdec.org/
