La información de Fedeleche contiene un análisis de los datos de recepción de leche de las principales empresas del sector lácteo durante los primeros siete meses de 2026. Nuevamente Colun lideró en el acumulado anual, mientras en el mes de julio Soprole encabezó la recepción.
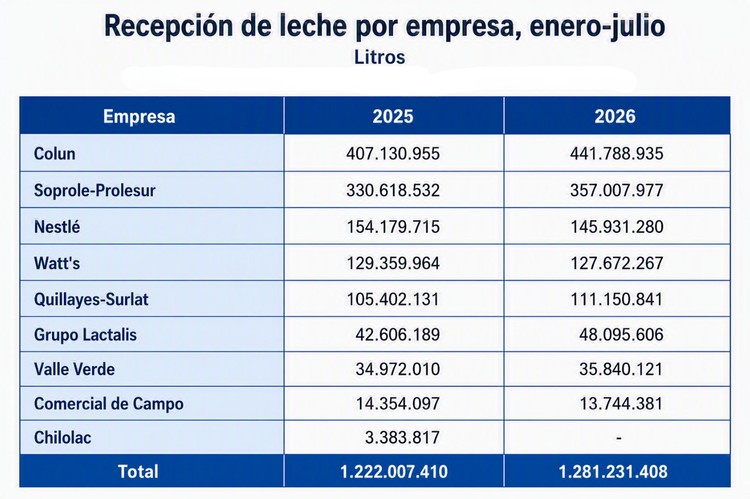
La industria láctea nacional continúa mostrando un crecimiento sostenido durante 2026. De enero a julio, la recepción industrial de leche alcanzó 1.281,2 millones de litros, un incremento de 4,8% respecto al mismo período del año anterior, equivalente a 59,2 millones de litros adicionales, según el ranking elaborado por la Federación Nacional de Productores de Leche (Fedeleche), en base a cifras de la Oficina de Estudios y Políticas Agrarias (Odepa).
Las cinco principales empresas concentraron el 92,5% del total de leche recepcionada, consolidando un mercado liderado por Colun y Soprole-Prolesur, mientras que Nestlé Chile y Watt’s mostraron retrocesos y Quillayes-Surlat mantuvo una evolución positiva.
Colun confirma su liderazgo
La cooperativa Colun volvió a ubicarse como la principal industria láctea del país.
Durante los primeros siete meses del año elevó su recepción de leche 8,5%, hasta alcanzar 441,7 millones de litros, el mayor volumen procesado del mercado interno con 34,6 millones de litros.
Con este desempeño, elevó su participación desde 33,0% hasta 34,5%, reforzando su posición como líder del sector.
Soprole-Prolesur sigue creciendo y se ubicó en segundo lugar, con una recepción de 357,0 millones de litros, un crecimiento interanual de 8,0%, equivalente a 8,2 millones de litros. La empresa aumentó su participación de mercado desde 27,1% hasta 27,9%, consolidando el segundo puesto del ranking nacional.
El tercer lugar correspondió a Nestlé Chile, que redujo su recepción de leche 5,3%, totalizando 145,9 millones de litros y una caída interanual de 8,2 millones de litros. Como consecuencia, su participación de mercado descendió de 12,6% a 11,4%.
En tanto, Watt’s registró una baja de 1,3%, con 127,6 millones de litros, reduciendo su participación desde 10,6% hasta 10,0%.
Quillayes-Surlat y Lactalis muestran avances
Entre las empresas con mejor desempeño se destacó Quillayes-Surlat, cuya recepción creció 5,5%, alcanzando 111,1 millones de litros, lo que se tradujo en un aumento de 5,7 millones de litros, elevando ligeramente su cuota de mercado de 8,6% en 2025 hasta 8,7% en 2026.
Por su parte, Grupo Lactalis incrementó su captación 12,9%, totalizando 48,0 millones de litros, lo cual reflejó un avance de 5,4 millones de litros y un aumento en su participación de mercado de 3,5% a 3,8%.
Mientras que Valle Verde mostró un crecimiento 2,5%., hasta alcanzar 35,8 millones de litros, equivalente a un aumento de 868 mil litros y u ajuste de 2,9 a 2,8 en su participación de mercado.
En contraste, Comercial del Campo redujo su recepción 4,2%, cerrando el período con 13,7 millones de litros en total y 609 mil litros que el año anterior. En términos de su participación e mercado, ésta cayó de 1,2% menos a 1,1%.
Julio mantuvo la tendencia positiva
Solo en JULIO, la industria procesó 155,8 millones de litros, un aumento de 6,9% respecto del mismo mes de 2025. —equivalente a un alza interanual de 10,7 millones de litros.
Durante este mes, Colun encabezó el total nacional con un crecimiento de 9,3%, al pasar de 49,6 millones de litros en 2025 a 54,2 millones de litros en 2026, lo que significó un aumento de 4,5 millones de litros.
Soprole-Prolesur registró un incremento de 16,3%, alcanzando 46,0 millones de litros frente a 39,5 millones del año anterior, equivalente a 6,4 millones adicionales, el mayor volumen del mes.
En contraste, Nestlé Chile registró una caída de 17,2%, pasando a 18,3 millones en 2026, frente a los 18,3 millones de litros del año anterior y que significó una baja de 3,1 millones de litros.
Asimismo, Watt’s presentó una caída de 1,7%, con 14,5 millones de litros frente a 14,7 millones del año anterior, equivalente a 246 mil litros menos.
Quillayes-Surlat mostró un desempeño positivo con un alza de 8,9%, alcanzando 14,0 millones de litros frente a 12,9 millones en 2025, lo que implicó 1,1 millones adicionales.
Grupo Lactalis incrementó su recepción en 26,4%, con un total de 5,4 millones de litros frente a 4,3 millones del año anterior, equivalente a 1,1 millones de litros más.
Valle Verde anotó un alza de 14,5%, alcanzando 4,2 millones de litros frente a 3,6 millones en 2025, lo que representó un aumento de 535 mil litros.
Con todo, Comercial del Campo registró una caída de 6,7%, con un total de 1,9 millones de litros, lo que significó 143 mil litros menos que a igual mes del año anterior.
Un mercado más concentrado
La industria láctea nacional mantiene una dinámica de crecimiento, aunque con una creciente concentración del procesamiento en las principales compañías. El crecimiento de la recepción está concentrado en dos actores.
Colun (+34,7 M litros) y Soprole-Prolesur (+26,4 M) suman +61,0 M litros, más que el crecimiento neto del sector (+59,2 M). El resto, en conjunto, es levemente negativo.
De esta manera, mientras cooperativas y grandes industrias continúan liderando la recepción de leche, empresas medianas comienzan a ganar participación, en tanto que los operadores de menor escala enfrentan el desafío de fortalecer su competitividad para mantener presencia en el mercado.
Fuente: Fedeleche FG con datos de Odepa – Unidad Comunicaciones
