Las mejoras registradas en prácticamente todas las categorías de productos principales elevan el volumen interanual en un 10 %
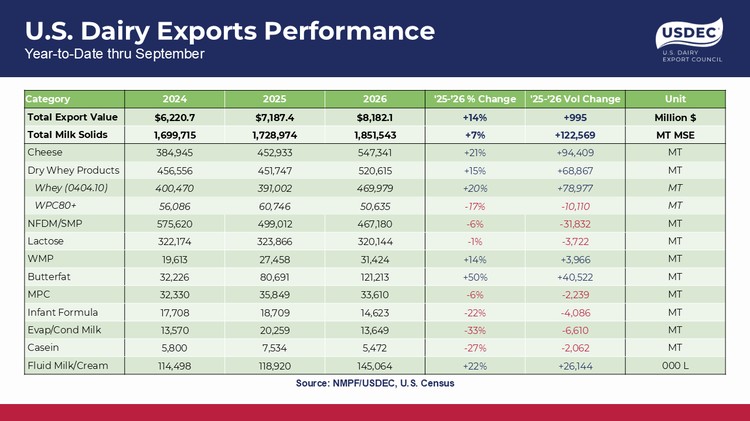
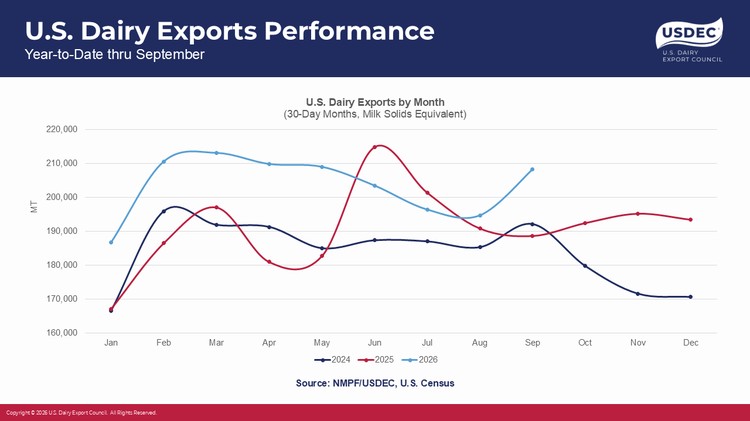
La sólida demanda mundial impulsó las exportaciones de productos lácteos estadounidenses un 10 % interanual en septiembre, en términos de equivalente de sólidos lácteos (MSE). Todas las categorías de productos, excepto la grasa láctea anhidra (AMF), la lactosa y el concentrado de proteína de leche, registraron aumentos.
La asequibilidad, el sabor y la funcionalidad de los productos lácteos siguen impulsando el crecimiento de su consumo en todo el mundo. A pesar de los elevados precios de las proteínas lácteas, el Índice de Precios de los Alimentos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) muestra que los precios de los productos lácteos se mantienen relativamente estables (e inferiores a los de 2024 y 2025) en medio de un aumento más rápido de los precios de otros productos alimenticios, como los aceites vegetales y los cereales.
Los sólidos resultados generales del comercio de productos lácteos (incluidos los de los dos principales proveedores mundiales, Nueva Zelanda y la UE) dan fe de la posición única del sector lácteo. Como señala el último Análisis de la Demanda Internacional de USDEC, agosto fue el decimoquinto mes consecutivo de crecimiento interanual del comercio mundial de productos lácteos, y todo apunta a que el volumen alcanzará casi con toda seguridad un nuevo récord este año. Si las cifras de septiembre en EE. UU. sirven de referencia, septiembre debería ser el decimosexto mes consecutivo de crecimiento.
Queso confiable
El queso sigue siendo el producto fundamental para el crecimiento actual de las exportaciones de productos lácteos estadounidenses. Los proveedores estadounidenses registraron su decimoctavo mes consecutivo de aumentos interanuales en septiembre, con un incremento del volumen del 12 % (+6555 TM). El crecimiento fue generalizado, pero Latinoamérica destacó especialmente en septiembre. Los envíos de queso estadounidense a Centroamérica se dispararon un 54 % (+2350 TM) interanual, a México un 11 % (+1967 TM) y a Sudamérica un 27 % (+812 TM).
Si bien el queso estadounidense aún enfrenta desafíos en la cadena de suministro relacionados con la guerra en Oriente Medio, el volumen de septiembre a Arabia Saudita se disparó un 221 % (+2148 TM). El único punto débil importante para el queso fue Australia. Las exportaciones estadounidenses a Australia cayeron un 48 % (-2663 TM) interanual en septiembre, tras una caída del 10 % (-433 TM) en agosto.
Butter se recupera, pero AMF fracasa.
Tras los descensos interanuales de julio y agosto (los primeros déficits mensuales en más de dos años), las exportaciones de mantequilla de EE. UU. repuntaron en septiembre. El volumen aumentó un 29 % (+2003 TM), ya que Bahréin recuperó plenamente su posición como el floreciente mercado de grasa de mantequilla que era para los proveedores estadounidenses antes del inicio de la guerra en la región en marzo. En los cinco meses previos a marzo, los proveedores estadounidenses habían enviado 5181 TM de mantequilla a Bahréin. Después de marzo, el volumen cayó a cero durante cinco meses.
Tras la reanudación de los envíos en agosto (+945 TM), los proveedores estadounidenses exportaron 1797 TM en septiembre. Sin embargo, si bien las exportaciones de mantequilla se recuperaron, las de harina de maíz se desplomaron un 68 % (-1368 TM) hasta las 630 TM. Fue el primer descenso mensual en las exportaciones de harina de maíz (y el volumen mensual más bajo) desde marzo de 2024. Dos clientes clave —Canadá (-95 %, -731 TM) y el Caribe (-93 %, -532 TM)— lideraron este descenso.
Rendimiento sorprendente de NFDM/SMP
Los precios de la leche desnatada en polvo (NFDM/SMP) en EE. UU. se han mantenido altísimos durante la mayor parte del año, con la excepción de un breve periodo entre mediados de junio y mediados de agosto. Es probable que los compradores astutos que buscaban aprovechar ese breve respiro en los precios y reabastecer sus cadenas de suministro hayan impulsado el inesperado aumento de las exportaciones estadounidenses de NFDM/SMP en septiembre. Los envíos aumentaron un 7 % (+3677 TM), impulsados por la fuerte demanda de Latinoamérica: México (+19 %, +5553 TM), Colombia (+73 %, +1598 TM) y Centroamérica (+41 %, +743 TM).
El WPC80+ sube por primera vez este año.
La escasez de suministros exportables de suero de alta proteína de EE. UU. (WPC80+) y los altos precios han mantenido las exportaciones de EE. UU. bajo control durante todo el año, hasta septiembre. Por primera vez en nueve meses, los envíos de WPC80+ aumentaron interanualmente. (Nota: USDEC ajustó los envíos de suero a China de marzo de 2024 a mayo de 2026 para tener en cuenta los productos mal clasificados). El volumen aumentó un 7 % (+472 TM), liderado por un aumento del 126 % a Canadá (+743 TM) y un crecimiento del 23 % a Japón (+341 TM). Las existencias de concentrado de proteína de suero de EE. UU. (incluidas las de bajo y alto contenido proteico) aumentaron en agosto, lo que hizo que los precios del WPC80 cayeran bruscamente, mientras que los precios de las versiones con mayor contenido proteico se estabilizaron.
Fuente: https://blog.usdec.org/
